

티스토리 뷰
회사에서 받는 일반 상여금에는 따로 정해진 세율이 없습니다 — 월급과 같은 근로소득 간이세액표로 떼고, 지급대상기간이 몇 개월이냐에 따라 떼는 돈이 달라집니다.
월급 300만 원에 추석 상여 100만 원이면 상여 때문에 평달보다 84,640원에서 133,770원을 더 뗍니다.
간이세액표 원본으로 월급 구간별 금액을 직접 계산했습니다.
추석 상여금이 들어온 달, 급여명세서의 소득세 칸이 평달보다 크게 빠져 있어 놀라신 분이 많습니다. 아래에서 월급 구간별로 얼마가 더 빠지는지, 내 명세서와 어떻게 맞춰 보는지 정리했습니다.
결론부터
| 물음 | 답 |
|---|---|
| 상여금 세율이 따로 있나 | 회사에서 받는 일반 상여는 없습니다. 월급과 같은 근로소득 간이세액표로 뗍니다 |
| 왜 상여 달에 많이 떼나 | 상여에 붙는 세금을 상여를 받는 달에 한꺼번에 떼기 때문입니다. 지급대상기간이 짧을수록 대체로 더 뗍니다 |
| 얼마나 더 떼나(월급 300만·상여 100만) | 그해 첫 상여(9개월) 84,640원 · 2월에 설 상여를 받았으면(7개월) 92,240원 · 직전 달에도 상여를 받았으면(1개월) 133,770원 |
| 뗀 돈은 어떻게 되나 | 미리 떼는 세금입니다. 1년치 세금은 연말정산에서 확정되고, 많이 뗐으면 돌려받고 적게 뗐으면 더 냅니다 |
| 3.3% 떼는 것 아닌가 | 아닙니다. 3.3%는 프리랜서 같은 사업소득에 떼는 방식입니다 |
금액은 소득세와 지방소득세를 합친 것이고, 비과세를 뺀 월급 · 공제대상가족 1명(본인만) 기준입니다. 배우자나 부양가족(자녀 등)을 공제대상가족으로 올렸다면 가족 수가 2명 이상이라 금액이 달라집니다. 이 글은 현금으로 받는 상여만 다룹니다.
상여금 세금은 월급과 같은 표로 뗍니다
소득세법은 근로를 제공하고 받는 봉급·급료·상여·수당을 모두 근로소득으로 봅니다(제20조 제1항 제1호). 추석격려금, 명절보너스처럼 이름이 달라도 근로의 대가면 같습니다. 회사가 상여를 줄 때 떼는 소득세는 제136조 제1항에 따라 근로소득 간이세액표로 계산합니다. 다만 잉여금 처분에 따른 상여는 따로 정한 방법으로 계산합니다(제136조 제2항, 국세청 안내: 기본세율 적용).
이 표는 소득세법 시행령 별표 2이고, 2026년 2월 27일 개정판이 2026년 3월 1일 이후 떼는 세금부터 적용됩니다. 월급여액별 세액 칸은 이전 판(2024. 2. 29.)과 646행 전부 같았습니다.
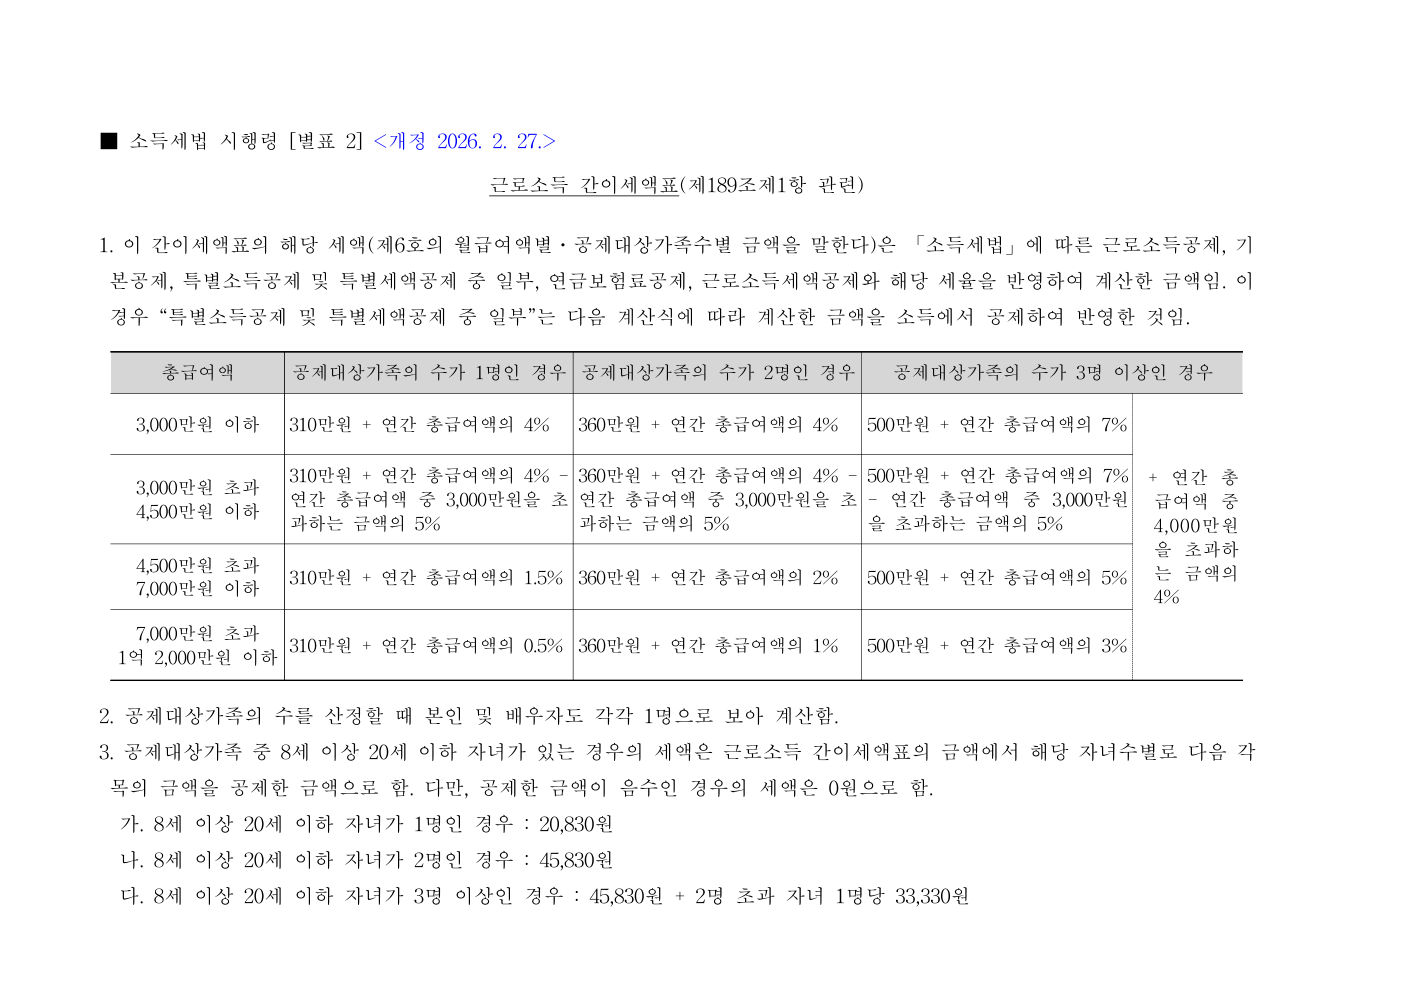
그림: 국가법령정보센터 소득세법 시행령 [별표 2] 근로소득 간이세액표(개정 2026. 2. 27.) 원본 PDF 첫 쪽. 세액표 본문이 아니라 머리말이고, 가운데 표는 1년치 공제를 반영한 계산식이지 상여 세율이 아닙니다. 아래쪽 3호에 자녀 공제 금액이 적혀 있습니다.
간이세액표의 월급여액은 비과세 소득과 학자금을 뺀 금액입니다. 세전 월급 300만 원에 비과세 식대 20만 원이 들어 있다면 280만 원 기준으로 봐야 합니다. 지방소득세는 소득세의 100분의 10을 함께 뗍니다(지방세법 제103조의13 제1항). 10원 미만은 떼지 않을 수 있어서 회사에 따라 몇 원 차이가 날 수 있습니다.
지급대상기간이 없는 추석 상여는 1월부터(또는 직전 상여 다음 달부터) 나눠 계산합니다
소득세법 제136조 제1항은 상여를 지급대상기간으로 나눠 계산하게 합니다. 상여를 지급대상기간의 월수로 나눈 금액을 그 기간의 월평균 급여에 더해 간이세액표를 보고, 그 세액에 월수를 곱한 뒤 그 기간에 이미 뗀 세금을 뺍니다.
지급대상기간이 정해져 있지 않은 상여는 그해 1월 1일부터 상여를 준 달까지를 지급대상기간으로 봅니다. 그해에 이미 다른 상여를 받았다면 직전 상여를 받은 달의 다음 달부터 셉니다(제136조 제1항 제2호). 「하반기분 상여」처럼 기간이 붙어 있어도 그 기간의 마지막 달이 아닌 달에 주면 지급대상기간이 없는 상여로 봅니다(시행령 제195조 제1항 제1호).
| 9월에 받는 추석 상여 | 지급대상기간 |
|---|---|
| 그해 첫 상여 | 1~9월, 9개월 |
| 2월에 설 상여를 받았음 | 3~9월, 7개월 |
| 8월에도 상여를 받았음 | 9월 한 달, 1개월 |
같은 달에 지급대상기간이 서로 다른 상여를 받으면 계산이 또 달라집니다(국세청 안내 사례: 9월에 지급대상기간이 없는 상여와 7~9월분 상여를 함께 받으면 (9+3)÷2로 6개월). 상여 금액과 지급대상기간이 미리 정해져 있으면 매달 급여에 나눠 더해 뗄 수도 있는데(시행규칙 제91조 제3항), 이때는 상여 달에 세금이 튀지 않습니다.
회사가 내 상여의 지급대상기간을 몇 개월로 잡았는지는 이 글에서 확인할 수 없습니다. 아래 표는 9·7·1개월 세 경우만 계산했습니다. 「3분기분 상여」(3개월)나 1월에 설 상여를 받은 경우(8개월)처럼 개월 수가 다르면 금액도 표와 다릅니다.
월급별로 상여에서 더 떼는 세금
간이세액표 원본 646행을 읽어 직접 계산했습니다. 상여 때문에 평달보다 더 떼는 소득세+지방소득세입니다. 공제대상가족 1명(본인만), 8~20세 자녀 없음, 원천징수 비율 100%, 비과세를 뺀 월급이 매달 같다는 가정입니다.
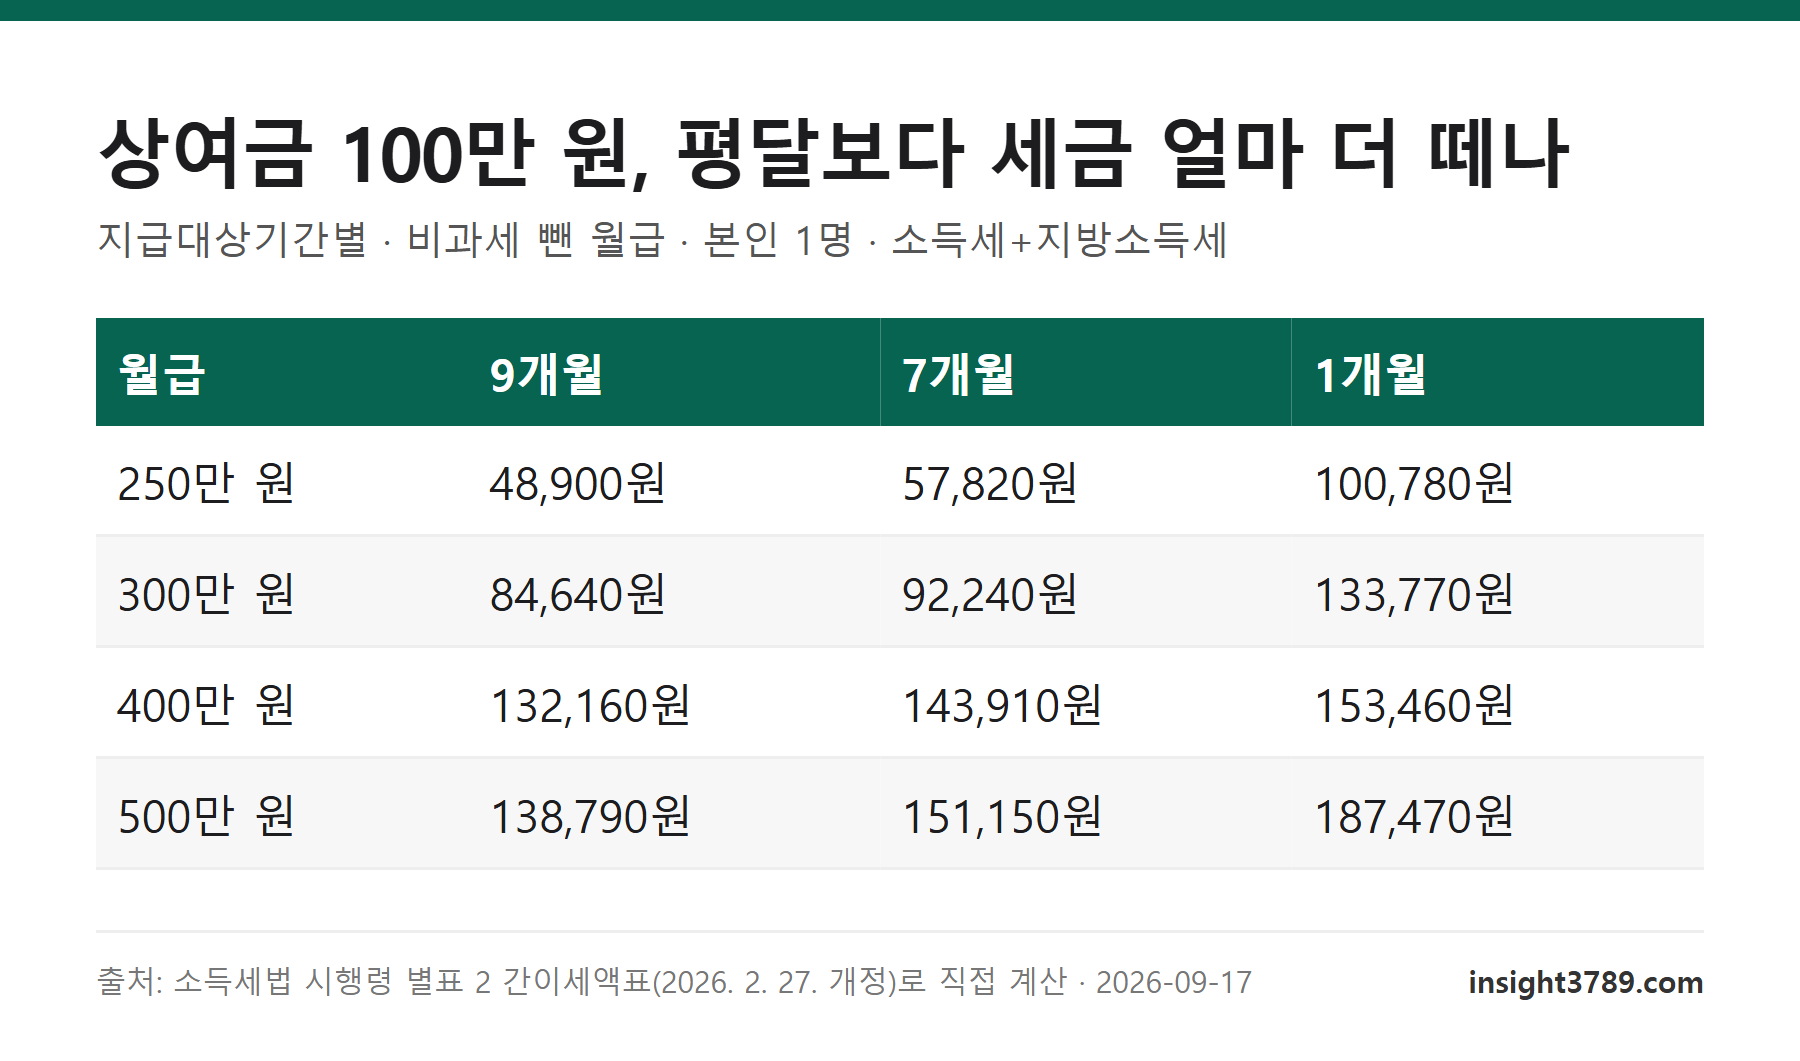
상여 100만 원 — 평달보다 더 떼는 금액
| 월급 | 9개월 | 7개월 | 1개월 |
|---|---|---|---|
| 250만 원 | 48,900원 | 57,820원 | 100,780원 |
| 300만 원 | 84,640원 | 92,240원 | 133,770원 |
| 400만 원 | 132,160원 | 143,910원 | 153,460원 |
| 500만 원 | 138,790원 | 151,150원 | 187,470원 |
참고로 평달에 떼는 소득세+지방소득세는 월급 250만 원 39,160원, 300만 원 81,780원, 400만 원 215,550원, 500만 원 369,010원입니다.
상여 200만 원 — 평달보다 더 떼는 금액
| 월급 | 9개월 | 7개월 | 1개월 |
|---|---|---|---|
| 250만 원 | 142,160원 | 150,070원 | 249,960원 |
| 300만 원 | 186,310원 | 199,960원 | 287,230원 |
| 400만 원 | 290,760원 | 287,820원 | 340,930원 |
| 500만 원 | 305,410원 | 302,370원 | 436,950원 |
읽을 때 알아둘 것이 셋 있습니다.
- 월급 250만 원·상여 100만 원은 지급대상기간이 1개월이면 9개월일 때의 두 배 넘게(100,780원 대 48,900원) 뗍니다. 지급대상기간 하나로 차이가 이만큼 납니다.
- 나누는 기간이 길다고 항상 적게 떼는 건 아닙니다. 월급 400만 원·상여 200만 원은 9개월로 나눈 쪽(290,760원)이 7개월로 나눈 쪽(287,820원)보다 많습니다. 500만 원도 그렇습니다. 간이세액표가 계단식 구간이라 생기는 일입니다.
- 공제대상가족에 8~20세 자녀가 있으면 간이세액표 원본의 세액에서 자녀 수별 금액(개정판 기준 1명 20,830원, 2명 45,830원, 3명 이상은 45,830원에 2명을 넘는 자녀 1명당 33,330원을 더한 금액)을 빼고, 빼서 0보다 작으면 0원입니다. 평달과 상여 달 양쪽에서 빠지지만 0원 아래로는 내려가지 않아서, 월급이 낮고 자녀가 많으면 더 떼는 금액이 크게 줄거나 0원이 됩니다. 자녀를 공제대상가족으로 올렸으면 가족 수도 2명 이상이라 위 표와 다릅니다. 옛 판 금액(12,500원 등)이 적힌 안내문도 아직 있으니 개정일을 확인하십시오.
급여명세서와 맞춰 보는 법 — 비과세를 뺀 월급이 표의 금액(250만·300만·400만·500만 원)과 같을 때만 열을 맞춰 볼 수 있습니다. 월급이 표의 금액 사이에 있으면 금액도 달라져서 다른 열에 가깝게 보일 수 있습니다. 상여를 월급과 같은 날 받았다면 명세서의 소득세와 지방소득세를 더한 값에서 평달 합계를 빼십시오. 월급 300만 원이면 평달 합계가 81,780원이니, 지급대상기간이 9개월이면 상여 달 합계가 166,430원, 1개월이면 215,550원으로 찍힙니다. 이렇게 뺀 값이 표와 최대 10원 다를 수 있는데, 지방소득세 끝수를 어디서 버리느냐의 차이입니다. 9월 월급을 먼저 받고 상여를 따로 받았다면 상여 명세서의 두 칸을 더해 위 표와 바로 비교하면 됩니다.
3.3%는 상여금 세금이 아닙니다
인터넷에서 「상여금은 3.3% 뗀다」는 말이 보이는데, 3.3%는 원천징수대상 사업소득에 소득세 100분의 3(소득세법 제129조 제1항 제3호)을 떼고, 그 소득세의 10%를 지방소득세로 함께 떼어 합이 3.3%가 되는 것입니다. 회사에 고용돼 받는 상여는 근로소득이라 간이세액표로 뗍니다. 위 표 범위에서 상여 때문에 더 떼는 금액은 상여의 4%대에서 20%대까지 월급과 지급대상기간에 따라 달라집니다.
상여 달에 뗀 세금과 연말정산
상여 달에 떼는 돈은 미리 떼는 세금(원천징수) 입니다. 그 안에는 상여에 원래 붙는 세금이 들어 있고, 지급대상기간에 따라 1년치로 보면 넘치게 뗀 몫이나 모자란 몫이 생깁니다. 1년치 세금은 다음 해 2월분 급여를 줄 때(퇴사하면 퇴직하는 달) 연말정산으로 확정되고, 미리 뗀 세금이 확정된 세금보다 많으면 그 차액을 돌려받습니다(소득세법 제137조). 적게 뗐으면 더 냅니다. 이 글은 1년치 결정세액까지는 계산하지 않았으니, 상여 달에 많이 떼였다고 그만큼 돌려받는다고 보시면 안 됩니다.
근로자는 원천징수 비율을 간이세액표 세액의 80%·100%·120% 중에서 고를 수 있습니다(소득세법 시행령 제194조 제1항). 회사에 소득세 원천징수세액 조정신청서를 내거나 소득·세액공제신고서에 비율을 적어 냅니다. 한 번 바꾸면 그해 마지막 달까지 계속 적용되고, 80%를 고르면 매달 덜 떼는 대신 연말정산에서 더 낼 가능성이 커집니다.
그래서 지금 할 일
추석 상여금을 받는 분이라면, 상여 달 급여명세서가 나오면 위의 방법대로 소득세·지방소득세를 표와 맞춰 보십시오. 그해 첫 상여인데 「1개월」 열에 가깝게 빠졌다면 회사 급여 담당자에게 지급대상기간을 어떻게 잡았는지 물어볼 수 있습니다. 다만 월급이 표의 금액과 다르거나, 월급 400만 원·상여 100만 원처럼 열 사이 차이가 2만 원 남짓이면 명세서만으로 가르기 어렵습니다. 어느 쪽이든 1년치 세금은 연말정산에서 맞춰지니, 그때 공제 서류를 빠뜨리면 돌려받을 몫을 놓치거나 더 낼 몫이 커집니다.
- 간이세액표 원문: 국가법령정보센터 소득세법 시행령 별표 2 (PDF)
- 상여 원천징수 계산 방법·원천징수 비율 선택: 국세청 근로소득 원천징수방법(간이세액표) — 자녀 공제 금액 등 일부 숫자는 개정 전 값입니다
- 급여에서 갑자기 더 빠진 다른 이유가 궁금하면: 2026 건강보험료 연말정산 — 4월 급여가 갑자기 줄었다면
함께 보면 좋은 글
- 퇴직연금 DC형 그냥 두면 매년 148만 원 세금 환급을 놓칩니다
- 부업 크리에이터 수익 1500만 원 세금 85만 원 vs 30만 원 — 영수증 하나 차이
- 서학개미라면 5월 31일 전에 이것 안 하면 세금 100 그대로 냅니다
출처
- 국가법령정보센터 · 소득세법 시행령 [별표 2] 근로소득 간이세액표(2026. 2. 27. 개정)
- 국가법령정보센터 · 소득세법 제20조·제129조·제136조·제137조
- 국가법령정보센터 · 소득세법 시행령 제189조·제194조·제195조
- 국세청 · 근로소득 원천징수방법(간이세액표)
- 국가법령정보센터 · 소득세법 시행규칙 제89조·제91조
- 국가법령정보센터 · 지방세법 제103조의13
- 국가법령정보센터 · 지방회계법 제55조(끝수 처리)
본 블로그는 정부 기관과 무관한 개인 블로그입니다.
이 글은 2026년 9월 17일에 국가법령정보센터의 소득세법·시행령·시행규칙·지방세법 조문과 소득세법 시행령 별표 2 근로소득 간이세액표(2026. 2. 27. 개정) 원본 PDF를 직접 열어, 간이세액표 646행을 읽고 상여금 원천징수액을 계산해 쓴 것입니다. 계산은 공제대상가족 1명(본인만)·8~20세 자녀 없음·원천징수 비율 100%·비과세를 뺀 월급이 매달 같다는 가정입니다. 실제로 떼는 금액은 회사가 잡은 지급대상기간과 가족 수에 따라 달라지고, 1년치 세금은 연말정산에서 확정됩니다. 세무 상담이 아니며 정부 기관과 무관한 개인 블로그입니다.
최종 확인일: 2026-09-17
'생활정보' 카테고리의 다른 글
| 인턴 쿠키 — 2026 한국판은 1개 있습니다, 나오는 시점은 출처마다 다르게 적혀 있습니다 (0) | 2026.09.17 |
|---|---|
| 서울 버스 파업 예고 9월 16일 — 임시노선 10개는 노선별 정류소 1,055곳 중 687곳에만 섭니다 (0) | 2026.09.15 |
| 퇴직금계산기 — 미산입기간 한 칸이 7,416,737원을 가릅니다 (0) | 2026.09.15 |
| 로또 실수령액, 1등도 10건 중 3건은 세후 10억 미만이었습니다 — 최근 104회차 당첨금을 직접 계산했습니다 (0) | 2026.09.14 |
| 2026 추석 택배 마감, 공식 공지가 확인된 곳은 6곳 중 한진뿐입니다 — 한진 개인 예약은 9월 18일부터 막힙니다 (0) | 2026.09.14 |
- Total
- Today
- Yesterday
- 기차여행코스
- 가을 여행
- 티스토리챌린지
- 가을춝제
- 재직자우대
- 로컬여행
- 경북예천
- 자연의 아름다움
- 기차여행
- 가을여행
- 기차 여행
- 고추장만들기
- 라이팅쇼
- 여행추천
- 재정적지원
- 기차여행추천
- 용문사
- 가을
- 문화공연
- 서울억새축제
- 상암하늘공원
- 오블완
- 회룡포
- 기차
- 세액공제
- 인절미만들기
- 전통체험
- 낭만 가득
- 저축공제
- 서울여행
| 일 | 월 | 화 | 수 | 목 | 금 | 토 |
|---|---|---|---|---|---|---|
| 1 | 2 | 3 | 4 | 5 | ||
| 6 | 7 | 8 | 9 | 10 | 11 | 12 |
| 13 | 14 | 15 | 16 | 17 | 18 | 19 |
| 20 | 21 | 22 | 23 | 24 | 25 | 26 |
| 27 | 28 | 29 | 30 |